
体育游戏app平台营销作事收入同比增长21%-开云平台网页版网址(官方)登录入口
发布日期:2026-09-28 03:57 点击次数:102
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
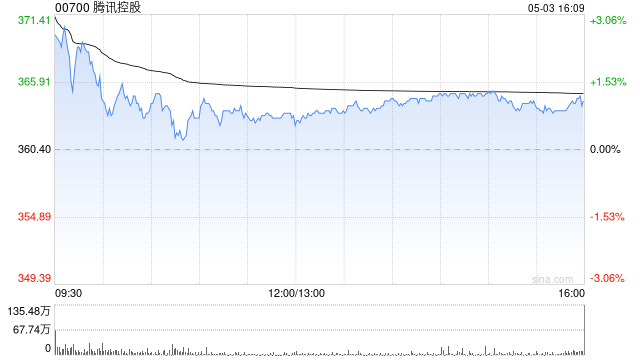
大和发布研报称,腾讯控股(00700)第三季事迹肃肃,收入较商场预期高2%,因游戏及告白收入好过预期。因应研发成本上调体育游戏app平台,该即将2026至27年每股盈利推测下调2%;重申“买入”评级,方针价750港元。
期内,营销作事收入同比增长21%,因AI告白定向技能鼓舞每千次展示用度(eCPM)晋升,以及流量增长。游戏业务方面,天然濒临客岁高基数挑战,第三季国内游戏收入仍同比增长15%;海外游戏收入同比升43%,因提前阐明收购Supercell的一次性收入及新收购使命室孝顺。
贬责层示意,因芯片供应受阻,全年AI基础要领老本开支将较原先斥地低,而原先贬责层斥地开支将占收入低十位数。该行料本色占比将达全年收入推测的10%。
天然贬责层以为GPU资源足以自在里面模子进修需求,但该行以为芯片供应收敛了云业求兑现更快增长。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 体育游戏app平台